Nuevos planes de financiamiento para mejora del hogar 2026: Tasas reducidas
Advertisement
Los nuevos planes de financiamiento para proyectos de mejora del hogar en 2026 traen consigo tasas de interés reducidas en un 1.5%. Esta iniciativa representa una oportunidad única para propietarios colombianos. Las condiciones crediticias más favorables buscan estimular la inversión en vivienda.
Nuevos planes de financiamiento para proyectos de mejora del hogar en 2026: Tasas de interés reducidas en un 1.5%
El Gobierno Nacional anunció recientemente una restructuración significativa en los programas de crédito para renovación habitacional. La medida busca dinamizar el sector de la construcción y favorecer a miles de familias que desean actualizar sus espacios de vivienda.
Las tasas de interés reducidas en un 1.5% representan un ahorro considerable para quienes planifican remodelaciones mayores. Los analistas del sector financiero calculan que esta reducción podría beneficiar a más de 200.000 hogares en todo el territorio nacional durante los próximos doce meses.
Las entidades bancarias ya comenzaron a adaptar sus portafolios para incorporar estas nuevas condiciones. Los requisitos de aprobación se mantendrán similares a los actuales, pero los porcentajes finales serán sensiblemente más bajos que los del año anterior.
¿Cómo funcionan los nuevos créditos para mejora del hogar?
Los bancos participantes ofrecerán líneas de crédito específicas para intervención estructural, acabados y modernización de instalaciones. Cada entidad define sus propios procedimientos internos, aunque todas deben respetar el techo máximo de tasa establecido por la Superintendencia Financiera.
Advertisement
Los montos disponibles oscilan entre 10 y 150 millones de pesos colombianos, dependiendo de la evaluación crediticia del solicitante. El plazo máximo de amortización se extiende hasta 120 meses, lo que permite distribuir el pago en cuotas más manejables.
La documentación requerida incluye certificación de ingresos, historia crediticia y documento de propiedad del inmueble. Los independientes también pueden acceder, presentando declaraciones de renta o certificados de ingresos expedidos por contadores públicos.
Requisitos fundamentales para acceder al beneficio
Para beneficiarse de los nuevos planes de financiamiento para proyectos de mejora del hogar en 2026, los propietarios deben cumplir con condiciones específicas. El inmueble debe estar inscrito en el registro de property房产 y contar con los permisos urbanos correspondientes para obras mayores.
Advertisement
Los ingresos mensuales del hogar determinan el monto máximo aprobable. Las entidades realizan una evaluación integral que considera el comportamiento de pago previo, los niveles de endeudamiento actuales y la capacidad de generación de flujos para el servicio de la deuda.
La aprobación suele tomar entre 8 y 15 días hábiles después de completar la documentación. Una vez autorizado el crédito, los recursos se desembolshan directamente al constructor o proveedor de materiales según lo acordado previamente.
- Tasa de interés preferencial del 10.5% anual para créditos hasta 50 millones de pesos
- Sin cobro de comisión de prepago para cancelaciones anticipadas
- Seguro de-desempleo incluido sin costo adicional durante el primer año
- Asesoría técnica gratuita para proyectos de intervención mayor
Impacto económico de las tasas reducidas en el sector vivienda
La reducción de tasas de interés en un 1.5% genera un efecto multiplicador en la economía local. Los distribuidores de materiales de construcción reportan un incremento en las consultas y cotizaciones desde el anuncio oficial. Este dinamismo beneficia especialmente a los pequeños comerciantes del sector.
Los constructores independientes también observan un aumento en las solicitudes de presupuesto para remodelaciones. La confianza del consumidor crece cuando las condiciones crediticias son favorables y los plazos de pago se extienden adecuadamente.
Las alcaldías municipales han expresado su respaldo a la medida, destacando que la inversión en mejora habitacional contribuye a la valorización de los inmuebles y al embellecimiento de los barrios. Varias ciudades já han diseñado programas complementarios de apoyo técnico para las familias.
Perspectivas del mercado crediticio para vivienda
Los analistas financieros proyectan que los nuevos planes de financiamiento para proyectos de mejora del hogar en 2026 atraerán a sectores de la población que anteriormente quedaban fuera del sistema crediticio. Las familias con ingresosinformales podrán acceder a productos diseñados específicamente para su realidad económica.
La banca tradicional competenciaará con cooperativas y fondos de empleados que también ofrecerán líneas similares. Esta pluralidad de opciones beneficia al consumidor, quien puede comparar condiciones y elegir la alternativa que mejor se adapte a sus necesidades específicas.
El Banco de la República monitoreo de cerca el comportamiento de estas líneas de crédito para evaluar su incidencia en la inflación del sector construcción. Las autoridades mantienen abierta la posibilidad de ajustar parámetros según la respuesta del mercado durante los próximos meses.
Consejos prácticos para solicitar el crédito ideal
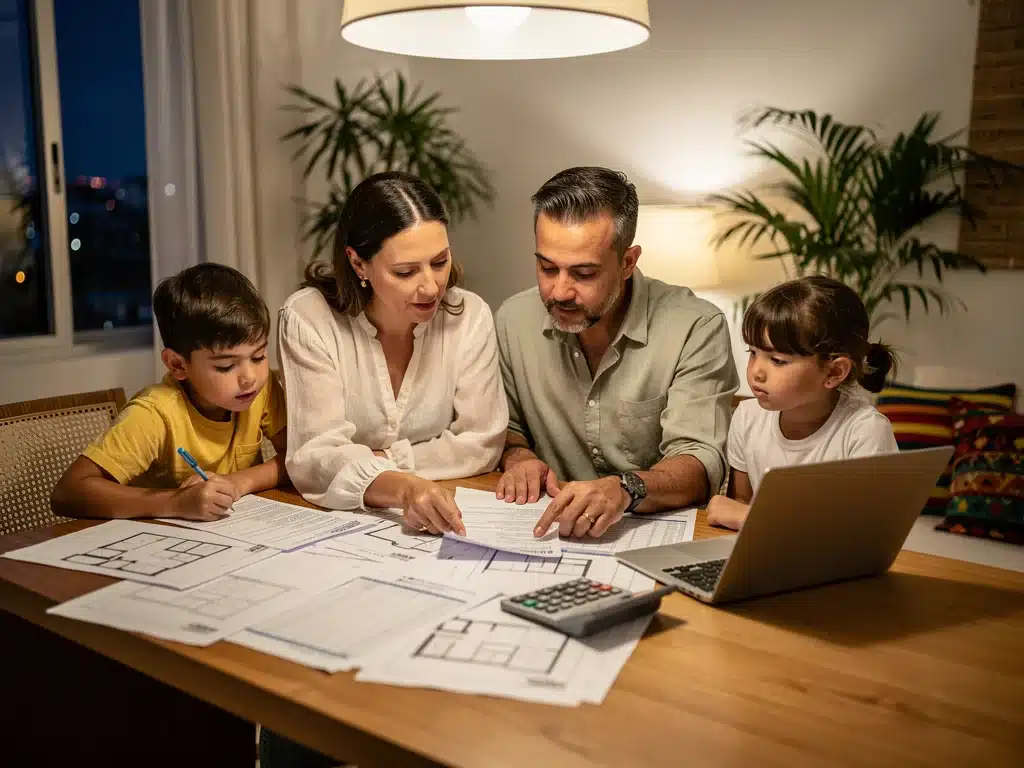
Antes de acercarse a cualquier entidad financiera, conviene elaborar un presupuesto detallado de la obra planeada. Esta planificación permite solicitar el monto exacto necesario y evitar tanto el sobreendeudamiento como la insuficiencia de recursos a mitad del proyecto.
Es recomendable comparar las ofertas de al menos tres instituciones antes de tomar una decisión. Cada banco maneja condiciones particulares, aunque todos operan bajo el mismo techo máximo de tasa establecido por la regulación vigente.
Los propietarios con buena historia crediticia pueden negociar mejores condiciones directamente con los oficiales de crédito. La competencia entre entidades juega a favor de quienes demuestran responsabilidad en el manejo de sus obligaciones financieras.
Errores comunes que deben evitarse
Uno de los principales errores consiste en solicitar el monto máximo sin considerar los gastos imprevistos de una obra. Los proyectos de construcción suelen enfrentar ajustes de presupuesto que requieren reservas financieras para completar los trabajos.
Otro aspecto crítico es no leer detenidamente las cláusulas del contrato sobre seguros y beneficios adicionales. Algunas ofertas aparentemente atractivas incluyen costos ocultos que elevan el gasto real del financiamiento.
Finalmente, многие solicitantes pasan por alto la importancia de mantener un flujo de ahorro durante el periodo de obras. Tener un fondo de emergencia evita incumplimientos en caso de perdidas temporales de ingresos.
¿Qué proyectos son elegibles bajo estos planes?
Los nuevos planes de financiamiento para proyectos de mejora del hogar en 2026 cubren una amplia variedad de intervenciones habitacionales. Desde reparaciones estructurales básicas hasta remodelaciones integrales que transforman completamente el espacio de vivienda.
Las obras de optimización energética reciben especial atención dentro del programa. La instalación de paneles solares, sistemas de captación de agua lluvia y aislamiento térmicoCalificado puede acceder a líneas de financiamiento preferenciales con plazos extendidos.
Los proyectos de accesibilidad para personas con movilidad reducida también califican para condiciones especiales. Estas intervenciones incluyen construcción de rampas, ampliación de baños y adaptación de cocina para uso universal.
Casos de éxito en otras iniciativas similares
Programas piloto implementados en Medellín y Cali durante años anteriores demostraron la efectividad de estas políticas públicas. Las estadísticas oficiales muestran que más del 85% de los créditos aprobados se destinaron efectivamente a obras de mejora habitacional.
Las familias participantes reportaron mejoras significativas en su calidad de vida después de las intervenciones. El valor comercial de los inmuebles también experimentó plusvalías que beneficiaron el patrimonio familiar a largo plazo.
La experiencia acumulada permite a las entidades financieras afinar sus modelos de evaluación y ofrecer productos cada vez más ajustados a la realidad de los hogares colombianos. Este aprendizaje institucional representa un activo valioso para la sostenibilidad del programa.
Próximos pasos para los interesados en el financiamiento
Las personas interesadas deben acercarse a las oficinas de atención al cliente de los bancos participantes para recibir información detallada sobre los productos disponibles. También pueden consultar los portales web de cada entidad donde encuentran simuladores de crédito y calculadoras de cuota.
Es fundamental que los propietarios gather toda la documentación necesaria antes de agendar la cita de evaluación. Tener los papeles en orden acelera el proceso y aumenta las probabilidades de aprobación en primera instancia.
Los plazos para presentar solicitudes se extienden durante todo el año 2026, por lo que no existe presión de tiempo inmediata. Sin embargo, las condiciones podrían modificarse según la evolución del mercado financiero nacional e internacional.
¿Qué significa esto para el futuro de la vivienda en Colombia?
La reducción de tasas de interés en un 1.5% para proyectos de mejora habitacional representa un reconocimiento del papel estratégico de la vivienda en el desarrollo económico-social del país. Las familias colombianas ahora tienen herramientas más accesibles para invertir en espacios dignos y funcionales.
El impacto esperado trasciende lo individual y alcanza dimensión comunitaria. Barrios mejorados contribuyen a la seguridad, el sentido de pertenencia y el orgullo vecinal. Estos factores intangibles pero fundamentales fortalecen el tejido social de las ciudades colombianas.
Los nuevos planes de financiamiento para proyectos de mejora del hogar en 2026 también envían una señal positiva al mercado laboral del sector construcción. La demanda de mano de obra calificada se incrementará, generando empleo y dinamismo económico en communities locales de todo el territorio nacional.